جرد مخزون المطعم هو عدّ الكميات الفعلية المتبقية من كل مكوّن ومقارنتها بما يجب أن يتبقى حسابيًا بعد المبيعات. الفرق بين الرقمين هو الهدر: تلف، تسرّب، أخطاء تحضير، أو نقص غير مسجَّل. بدون هذا الفرق، لا تعرف فعليًا أين يذهب جزء من مشترياتك.
لماذا يختلف جرد المطعم عن جرد أي محل آخر
في متجر بيع تجزئة عادي، القطعة التي تدخل المخزون هي نفسها التي تخرج للزبون. في المطعم أو الكافيه، المكوّن يدخل خامًا ثم يتحول إلى طبق أو مشروب بعد تقطيع وطهي وتحضير، وكل خطوة في هذا التحويل تفتح بابًا لهدر صغير: قشر زائد، حرق جزء من الطلبية، سكب كوب حليب، أو تقديم كمية أكبر من المقاس المحدد في الوصفة.
هذا يعني أن جرد المطعم لا يسأل فقط «كم تبقى؟»، بل يسأل أيضًا «كم كان يجب أن يتبقى بناءً على ما بيعناه؟». الإجابة على السؤال الثاني تحتاج ربط كل صنف في المنيو بوصفته ومكوناتها بالكمية، وهذا تحديدًا ما يفصل الجرد المفيد عن مجرد عدّ الصناديق. مطعم يعدّ مخزونه بانتظام لكنه لا يربطه بالوصفات يعرف «كم تبقى» لكنه لا يعرف أبدًا «كم كان يجب أن يتبقى»، وهذا يعني أنه يفوّت الهدف الأساسي من الجرد كله.
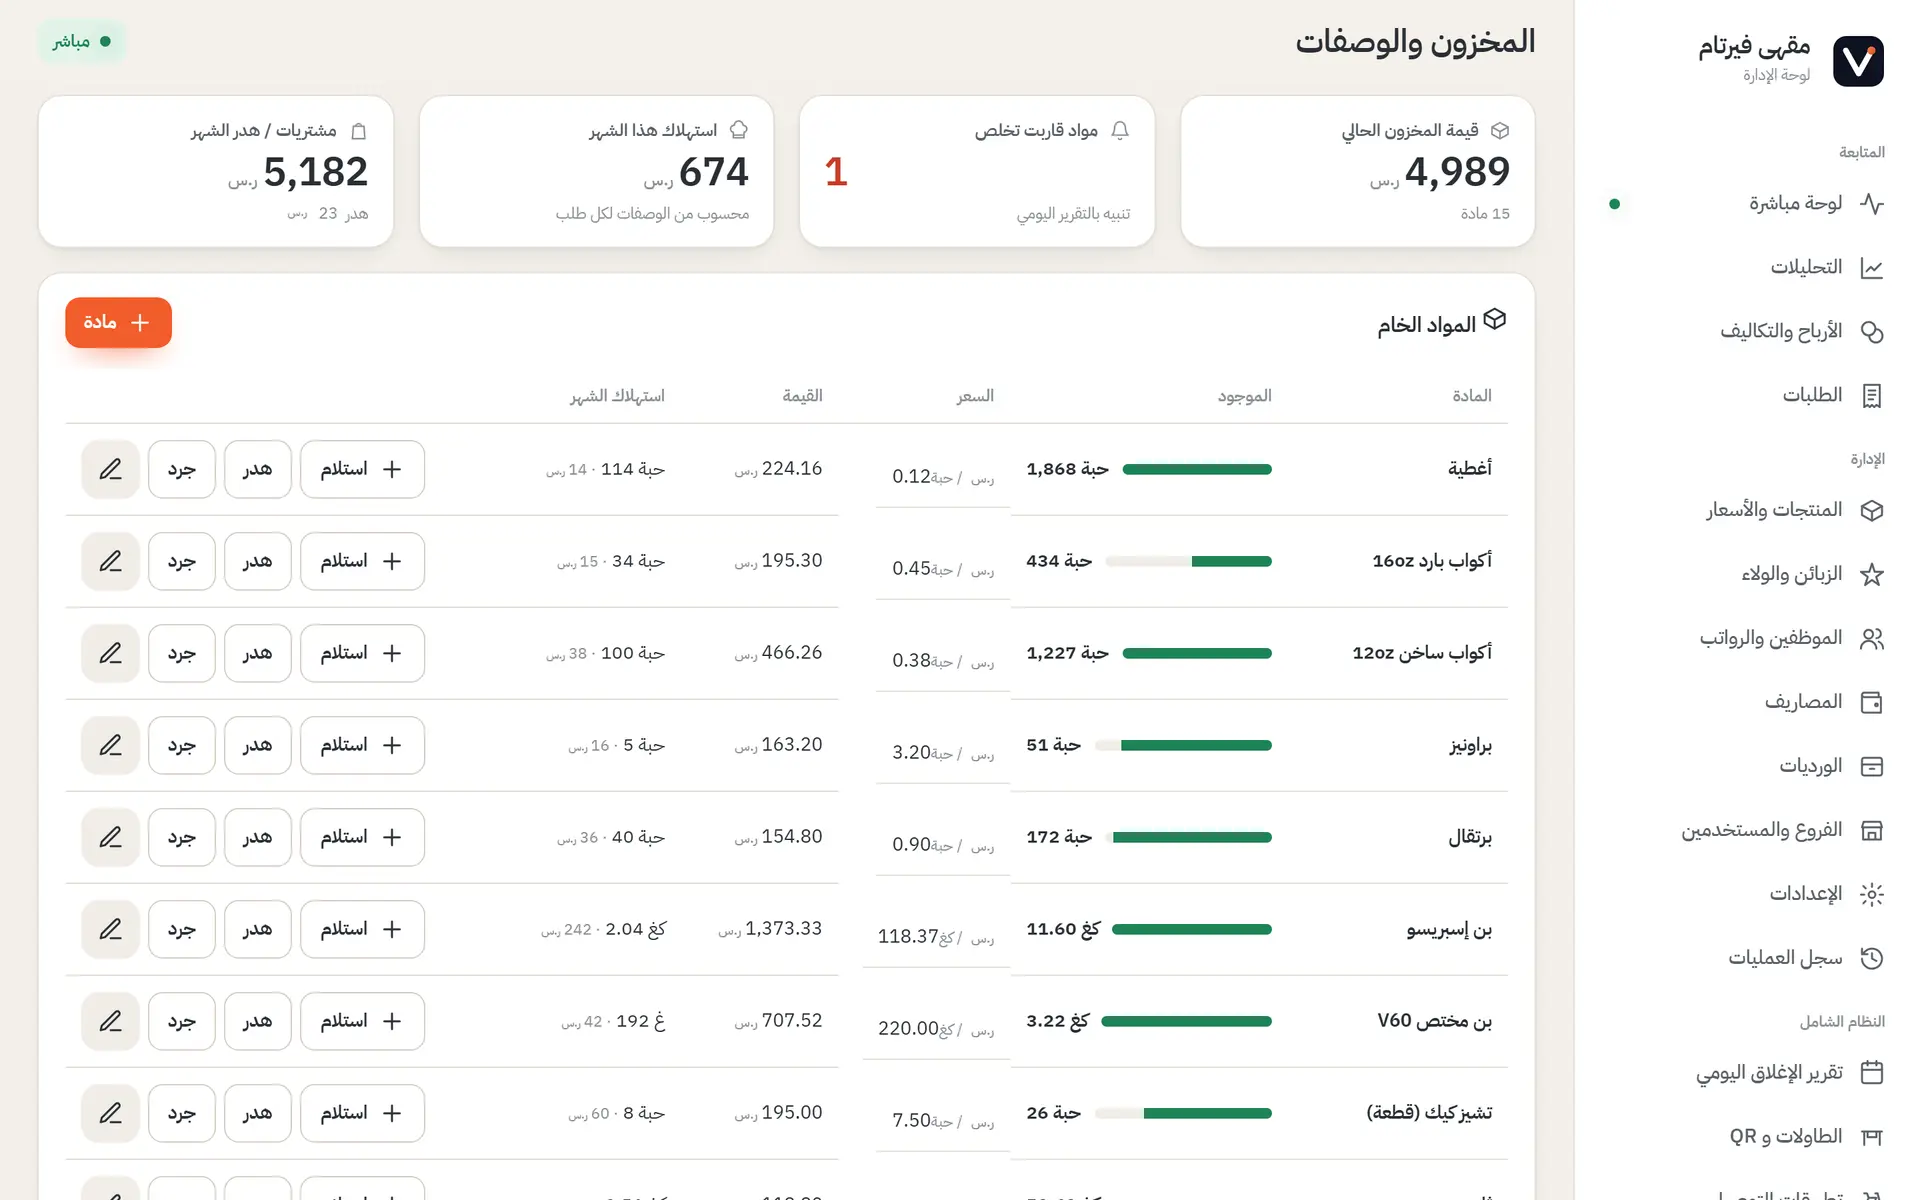
المخزون النظري مقابل المخزون الفعلي
المخزون النظري هو رقم على الورق: الرصيد السابق زائد المشتريات الجديدة، ناقص ما يفترض أن المبيعات استهلكته حسب الوصفات. المخزون الفعلي هو ما تعدّه بيدك على الرفوف والثلاجات والمخزن.
حين يتطابق الرقمان تقريبًا، فهذا يعني أن التحضير في المطبخ ملتزم بمقادير الوصفة وأن لا تسرّب واضحًا. حين يكون الفعلي أقل من النظري بفارق يتكرر أسبوعًا بعد أسبوع، فهذا هو الهدر الذي تبحث عنه: سواء كان تلفًا، أو تقديم كميات أكبر من المحدد، أو استهلاكًا داخليًا غير مسجَّل، أو في أسوأ الحالات نقصًا متعمدًا.
مثال افتراضي للتوضيح: لو باع كافيه 100 كوب قهوة في أسبوع، وكل كوب يستهلك 18 غرام بن حسب الوصفة، فالمفترض استهلاك 1800 غرام بن. إذا جرد صاحب الكافيه المخزون الفعلي ووجد أن الاستهلاك الحقيقي كان 2100 غرام، فالفرق 300 غرام يستحق سؤالًا: هل الطحن يهدر أكثر من المقاس، أم أن الكوب الفعلي أثقل من الوصفة المكتوبة؟ لاحظ أن هذا الفرق بنسبة تقارب 17% من الاستهلاك المتوقع، ولو تكرر على مدى شهر كامل فهو كمية بن ليست صغيرة إطلاقًا مقارنة بفاتورة الشراء الشهرية.
كيف تحسب نسبة الهدر بدل النظر للكمية فقط
رقم الهدر المطلق (300 غرام، 2 كيلو لحم) لا يخبرك بذاته إن كان المشكلة كبيرة أم صغيرة نسبيًا، لأن مطعمًا يشتري كميات أكبر يتوقع طبيعيًا هدرًا أكبر بالكمية المطلقة. الأدق هو حساب نسبة الهدر: الفرق بين الفعلي والنظري مقسومًا على الكمية التي يفترض استهلاكها، مضروبًا في 100.
بهذه الطريقة تستطيع مقارنة هدر مكوّن غالي بمكوّن رخيص على نفس الأساس، ومقارنة هدر هذا الأسبوع بهدر الأسبوع الماضي حتى لو اختلف حجم المبيعات بينهما. مكوّن تتجاوز نسبة هدره 10% إلى 15% باستمرار يستحق تدقيقًا في طريقة تحضيره أو تخزينه، بينما نسبة أقل من 5% عادة تقع في حدود الهدر الطبيعي المتوقع في أي مطبخ تشغيلي.
خطوات جرد المخزون عمليًا
- ثبّت وحدات القياس أولًا. كل مكوّن بوحدة واحدة ثابتة (غرام، كيلو، لتر، عدد). لا تخلط بين «كيس» و«كيلو» لنفس المكوّن في جردين مختلفين.
- قسّم المخزون إلى مجموعات بحسب سرعة التلف. الخضار الطرية واللحوم الطازجة تُجرد يوميًا أو كل يومين. المواد الجافة والمعلبات والتوابل تكفيها جولة أسبوعية.
- عدّ وقت ثابت، قبل فتح المطعم أو بعد إغلاقه. العدّ وسط الذروة ينتج أرقامًا غير دقيقة لأن المخزون يتحرك لحظة العدّ.
- سجّل الكمية فورًا، لا من الذاكرة بعد انتهاء الجولة. الفارق بين التسجيل الفوري والتسجيل المتأخر هو مصدر شائع لأخطاء الجرد نفسه.
- قارن الفعلي بالنظري لكل مكوّن على حدة، لا بالإجمالي العام. فرق صغير في مكوّن غالي الثمن أهم من فرق كبير في مكوّن رخيص.
- احتفظ بسجل الجردات السابقة حتى ترى إن كان الفارق في مكوّن معيّن يتكرر أم أنه حادثة منفردة.
من يقوم بالجرد ولماذا يهم ذلك
في مطعم صغير، يقوم صاحب المطعم أو الشيف المسؤول بالجرد مباشرة. مع نمو الفريق، يصبح من المفيد أن يقوم بالعدّ شخص غير مسؤول مباشرة عن استلام أو تحضير ذلك المكوّن، تمامًا كما يُفضَّل أن يراجع شخص غير الكاشير نفسه جرد الدرج في نهاية الوردية. هذا الفصل ليس شكًا في النية، بل عادة إدارية تقلل أخطاء العدّ وتمنع أن يصبح الجرد شكليًا يُعاد نسخ الأرقام السابقة فيه دون عدّ فعلي.
أين يظهر الهدر غالبًا
الهدر في المطاعم والكافيهات له أنماط متكررة تستحق تركيزًا خاصًا:
- التحضير الزائد عن الوصفة: كوب عصير بعصارة أكبر من المقاس، أو شريحة جبن إضافية «لإرضاء الزبون» لا تُحسب في السعر.
- التلف بسبب التخزين الخاطئ: درجة حرارة ثلاجة غير مناسبة، أو ترتيب يجعل مكونات قديمة تُنسى في الخلف بينما تُستخدم الطازجة أولًا.
- الأخطاء في التحضير: طبق يُحرق أو يُحضَّر بالخطأ ثم يُرمى بدلًا من تسجيله رسميًا كهدر.
- الاستهلاك الداخلي غير المسجَّل: مشروب للموظف، أو طبق تجربة لعميل جديد في المنيو، دون أي تسجيل.
- النقص غير المفسَّر في مكونات لا تتلف بسهولة، وهذا النمط المحدد يستحق تدقيقًا إضافيًا لأنه الأقرب لأن يكون تلاعبًا لا هدرًا طبيعيًا — موضوع ناقشناه بتفصيل أكبر في دليل منع تلاعب الكاشير.
ربط الجرد بالوصفة وتكلفة الطبق
الجرد بلا وصفات مكتوبة بالمقادير يبقى عددًا بلا معنى. لكي تعرف كم «يجب» أن يتبقى من كل مكوّن، تحتاج أن يكون كل صنف في المنيو مرتبطًا بوصفة تحدد مقادير دقيقة: كم غرام لحم في الشاورما، كم مل حليب في الكابتشينو، كم غرام جبن في البيتزا الصغيرة.
هذا الربط هو نفسه الذي يحوّل الجرد إلى أداة لحساب تكلفة الطبق الحقيقية، لا تقديرًا تقريبيًا. إذا أردت التعمق في طريقة حساب تكلفة كل طبق من الوصفة والهدر وسعر البيع، راجع دليل حساب تكلفة الوجبة في المطعم، الذي يبني على نفس المنطق بخطوات عملية.
دور فواتير الشراء في تحديث التكلفة
الجرد يخبرك بالكمية، لكن فواتير الشراء من الموردين تخبرك بالتكلفة. حين يتغير سعر كيلو اللحم أو علبة الزيت، يحتاج النظام أو السجل اليدوي أن يحدّث تكلفة ذلك المكوّن بناءً على آخر فاتورة شراء، وليس بسعر قديم محفوظ منذ أشهر. إهمال هذا التحديث يجعل حساب تكلفة الطبق خاطئًا حتى لو كان الجرد نفسه دقيقًا تمامًا، لأن الكمية الصحيحة مضروبة في سعر خاطئ تعطي تكلفة خاطئة.
الطريقة الشائعة لمعالجة تقلب الأسعار بين فاتورة وأخرى هي حساب المتوسط المرجح لتكلفة المكوّن، بحيث لا يتغير سعر الطبق بشكل مفاجئ مع كل فاتورة شراء جديدة، بل يتحرك بسلاسة مع اتجاه السعر الحقيقي على مدى الوقت.
المواد سريعة التلف تحتاج جردًا مختلفًا
الألبان والخضار الطرية والمعجنات الطازجة لا تنتظر جدول الجرد الأسبوعي العام. تحتاج جولة يومية سريعة مركّزة فقط عليها، لأن يومًا واحدًا من التخزين الخاطئ يكفي لخسارة الكمية كاملة. كثير من أصحاب المطاعم يخلطون هذه المجموعة مع المواد الجافة في جدول واحد، فتأتي النتيجة متأخرة بعد أن يكون التلف قد حدث فعلًا ولم يعد هناك ما يمكن فعله سوى تسجيل الخسارة.
القاعدة العملية: افصل جدول «يومي لما يتلف بسرعة» عن جدول «أسبوعي أو شهري لما يبقى طويلًا»، وستوفر وقتًا وتكتشف المشكلات في وقتها الصحيح لا بعد فوات الفرصة على علاجها. كذلك، تطبيق قاعدة «القديم أولًا» عند وضع المكونات الجديدة خلف القديمة في الرف أو الثلاجة يقلل التلف الناتج عن النسيان بشكل ملحوظ دون أي تكلفة إضافية.
أخطاء شائعة تُفسد فائدة الجرد
- تغيير وحدة القياس بين جردة وأخرى دون تحويل الأرقام، فتبدو الفروقات ضخمة وهي في الحقيقة خطأ حسابي.
- تأجيل الجرد عند الانشغال، مما يجعل الفاصل الزمني بين جردتين طويلًا لدرجة يصعب فيها تحديد سبب أي فرق لاحق.
- عدم تحديث الوصفة بعد تغييرها فعليًا في المطبخ، فيظل الحساب النظري يقيس وصفة قديمة لا تشبه ما يُحضَّر الآن.
- تجاهل فروقات صغيرة متكررة، رغم أن الفرق الصغير المتكرر أسبوعًا بعد أسبوع يتحول إلى خسارة كبيرة على مدى شهر أو ربع سنة.
- الاعتماد على الذاكرة بدل تسجيل كل جردة في سجل يمكن الرجوع إليه لاحقًا عند الحاجة لمقارنة الاتجاه.
متى تحتاج نظامًا يتابع المخزون تلقائيًا بدل الورقة
الجرد اليدوي بورقة وقلم مناسب تمامًا لمطعم صغير بعدد أصناف محدود، بشرط الالتزام الصارم بجدول ثابت. لكن مع زيادة عدد الأصناف والفروع، يصبح حساب «ما يجب أن يتبقى» من كل مبيعة يدويًا عملية بطيئة وعرضة للخطأ، خصوصًا إن كان لكل صنف أكثر من مكوّن يدخل في وصفته.
هنا يصبح مفيدًا أن يخصم النظام نفسه كل مكوّن من المخزون تلقائيًا فور تسجيل البيعة، ويحدّث تكلفة المكوّن من فواتير الشراء، بدل أن يعيد صاحب المطعم هذا الحساب كل مرة من الصفر. نتيجة الجرد في هذه الحالة تظهر مباشرة في تقرير المخزون بدل أن تحتاج جلسة حساب منفصلة، وهي نفس الفكرة التي تجمع كل أرقام اليوم في مكان واحد كما في تقرير الإغلاق اليومي للمطعم.
تسجيل الهدر بدل تجاهله
خطأ شائع أخير يستحق التنبيه: كثير من المطابخ ترمي المكوّن التالف أو الطبق المحروق دون تسجيله في أي مكان، فيظهر فقط كنقص غير مفسَّر عند الجرد التالي بدل أن يكون رقمًا واضحًا له سبب معروف. تخصيص دقيقة واحدة لتسجيل كل حالة هدر لحظة حدوثها، مع سبب مختصر (تلف، حرق، إسقاط)، يحوّل لاحقًا فجوة الجرد المحيّرة إلى قائمة أسباب واضحة يمكن معالجة كل واحد منها على حدة. هذا السجل الصغير يوفر أيضًا وقتًا كبيرًا عند مراجعة الجرد الشهري، لأن أغلب الفروقات تكون قد وُجد لها تفسير مسبقًا.
جرد المخزون عند وجود أكثر من فرع
إذا كان لديك أكثر من فرع، فإن كل فرع يحتاج جرده الخاص بمخزونه الخاص، لا جردًا واحدًا مجمَّعًا لكل الفروع معًا. فرع يستهلك مكونًا معينًا بمعدل مختلف عن فرع آخر (بسبب موقعه أو حجم زبائنه)، فمقارنة نسبة الهدر بين الفروع تحتاج أن تكون كل الأرقام منفصلة أولًا قبل أي مقارنة. هذا نفس المبدأ الذي يحكم إدارة بقية أرقام الفروع، وتجده بتفصيل أوسع في إدارة فروع المطعم من مكان واحد.
كيف يساعدك SUPER POS
نحن فريق SUPER POS، لذلك خذ هذا الكلام بعين ناقدة وجرّب الديمو بنفسك قبل أن تقرر. داخل «النظام الشامل» من SUPER POS، يمكنك ربط كل صنف بوصفته ومكوناتها، وكل عملية بيع تخصم تلقائيًا الكمية المناسبة من مخزون الفرع، بينما تحدّث فواتير الشراء تكلفة كل مكوّن بالمتوسط المرجح. هذا يعني أن جرد الهدر والعجز في المخزون يظهر لك في التقرير اليومي بدل أن يحتاج جلسة حساب يدوية منفصلة في آخر الأسبوع، وتنبيهات نقص المخزون تظهر في التقرير اليومي نفسه بدل أن تُفاجَأ بنفاد مكوّن أثناء الذروة.
ولأن الرصيد مرتبط مباشرة بالوصفة، فإن تقرير الربح والخسارة في لوحة المالك يعرض تكلفة المكوّنات الفعلية (COGS) بدقة أكبر، وهو ما يربط الجرد مباشرة بحساب صافي ربح المطعم الشهري.
جميع هذه الأدوات جزء من نظام إدارة شامل يغطي الكاشير والمطبخ والمخزون والموظفين معًا — تعرف على الصورة الكاملة في دليل إدارة المطاعم أو ابدأ من الدليل الشامل لنظام نقاط البيع. إذا أردت تجربة الجرد والوصفات بنفسك، يمكنك فتح النسخة التجريبية أو التواصل مباشرة عبر واتساب للبدء بالعرض المجاني لأول 6 شهور في السعودية والأردن وقطر والكويت.
المراجع والمصادر
- الهيئة العامة للغذاء والدواء (SFDA) — اشتراطات تخزين وسلامة الأغذية في المنشآت الغذائية: https://www.sfda.gov.sa/
- منظمة الأغذية والزراعة (FAO) — صفحة فقد وهدر الأغذية Food Loss and Waste: https://www.fao.org/food-loss-and-food-waste/
أسئلة شائعة
كل كم يجب أن أجرد مخزون المطعم؟
المكونات سريعة التلف مثل اللحوم والخضار تحتاج جردًا يوميًا أو كل يومين. المواد الجافة والمعلبات تكفيها جولة أسبوعية. أما الجرد الشامل لكل الأصناف فيكون شهريًا، ويفضَّل في نفس التاريخ كل مرة لتكون الأرقام قابلة للمقارنة.
ما الفرق بين المخزون النظري والمخزون الفعلي؟
النظري هو ما يجب أن يتبقى حسابيًا بعد خصم المبيعات من آخر جرد. الفعلي هو ما تعدّه بيدك على الرف. الفرق بينهما هو الهدر الحقيقي: تلف، تسرب، أخطاء تحضير، أو نقص غير مسجَّل.
هل الجرد اليدوي بورقة وقلم كافٍ لمطعم صغير؟
كافٍ في البداية إذا التزمت بجدول ثابت ووحدات قياس واضحة، لكنه يصبح بطيئًا ومعرضًا لأخطاء الجمع عندما يكبر عدد الأصناف. نظام يربط كل مكوّن بوصفته ويخصم تلقائيًا من المخزون يوفر وقتًا كبيرًا مع نمو المطعم.
كيف أعرف إن كان الهدر بسبب تلاعب موظف أم تلف طبيعي؟
التلف الطبيعي يتكرر بنسب قريبة من فترة لأخرى ويرتبط بمكونات معينة سريعة العطب. إذا رأيت نقصًا غير مفسَّر في صنف لا يتلف بسهولة، أو تكرر النقص في ورديات موظف معين، فهذا مؤشر يستدعي تدقيقًا أعمق لا جردًا عابرًا.
هل الجرد يفيد الكافيهات الصغيرة التي قائمتها محدودة؟
يفيدها أكثر نسبيًا، لأن قائمة قصيرة تعني أن كل مكوّن يؤثر في عدد أكبر من الأصناف. هدر كيلو قهوة أو لتر حليب في كافيه صغير ينعكس بسرعة على الهامش، فالجرد المنتظم يكشف المشكلة قبل أن تتراكم على مدى شهر كامل.
ما نسبة الهدر التي تعتبر طبيعية في المطاعم؟
لا يوجد رقم ثابت صحيح لكل مطعم لأن ذلك يعتمد على نوع المنيو وطريقة التحضير. المهم ليس مطابقة رقم معيّن، بل أن تعرف نسبة هدرك الخاصة من جرد منتظم، وأن تلاحظ إن كانت ترتفع أو تنخفض من فترة لأخرى بدل أن تبقى مجهولة تمامًا.