تكلفة الوجبة هي مجموع تكلفة كل مكون دخل في الطبق أو المشروب، بالكمية الدقيقة التي تستخدمها الوصفة، زائد نسبة هدر معقولة. هذا الرقم هو الأساس الذي يجب أن يبنى عليه سعر البيع، لا شعور عام بأن السعر «يبدو مناسبًا». هذا الدليل يشرح الطريقة خطوة بخطوة مع مثال افتراضي كامل من البداية للنهاية.
هذا الحساب ليس تمرينًا محاسبيًا فقط، بل أداة تسعير يومية. طبق يبدو ناجحًا لأنه مطلوب بكثرة قد يكون في الحقيقة يحقق هامشًا ضعيفًا جدًا مقارنة بطبق آخر أقل طلبًا لكن تكلفته أقل بكثير، ولن تعرف الفرق بينهما بدون حساب دقيق لكل واحد على حدة.
ما هي تكلفة الوجبة ولماذا تحسبها لكل طبق
كثير من أصحاب المطاعم يسعّرون المنيو بناءً على ما يبيعه المطعم المجاور، أو بتقدير تقريبي عام بدون أرقام فعلية خلفه. المشكلة أن طبقين بسعر بيع متقارب قد يكون لهما تكلفة مختلفة تمامًا حسب المكونات المستخدمة، فقد تبيع أحدهما بخسارة فعلية أو بهامش شبه معدوم دون أن تلاحظ ذلك لأسابيع.
حساب تكلفة كل طبق على حدة يكشف لك أي الأصناف تحقق هامشًا جيدًا وأيها يستهلك أرباحك بصمت، وهذه المعلومة تصبح أهم كلما كبر المنيو وزاد عدد الأصناف المعروضة على الزبائن.
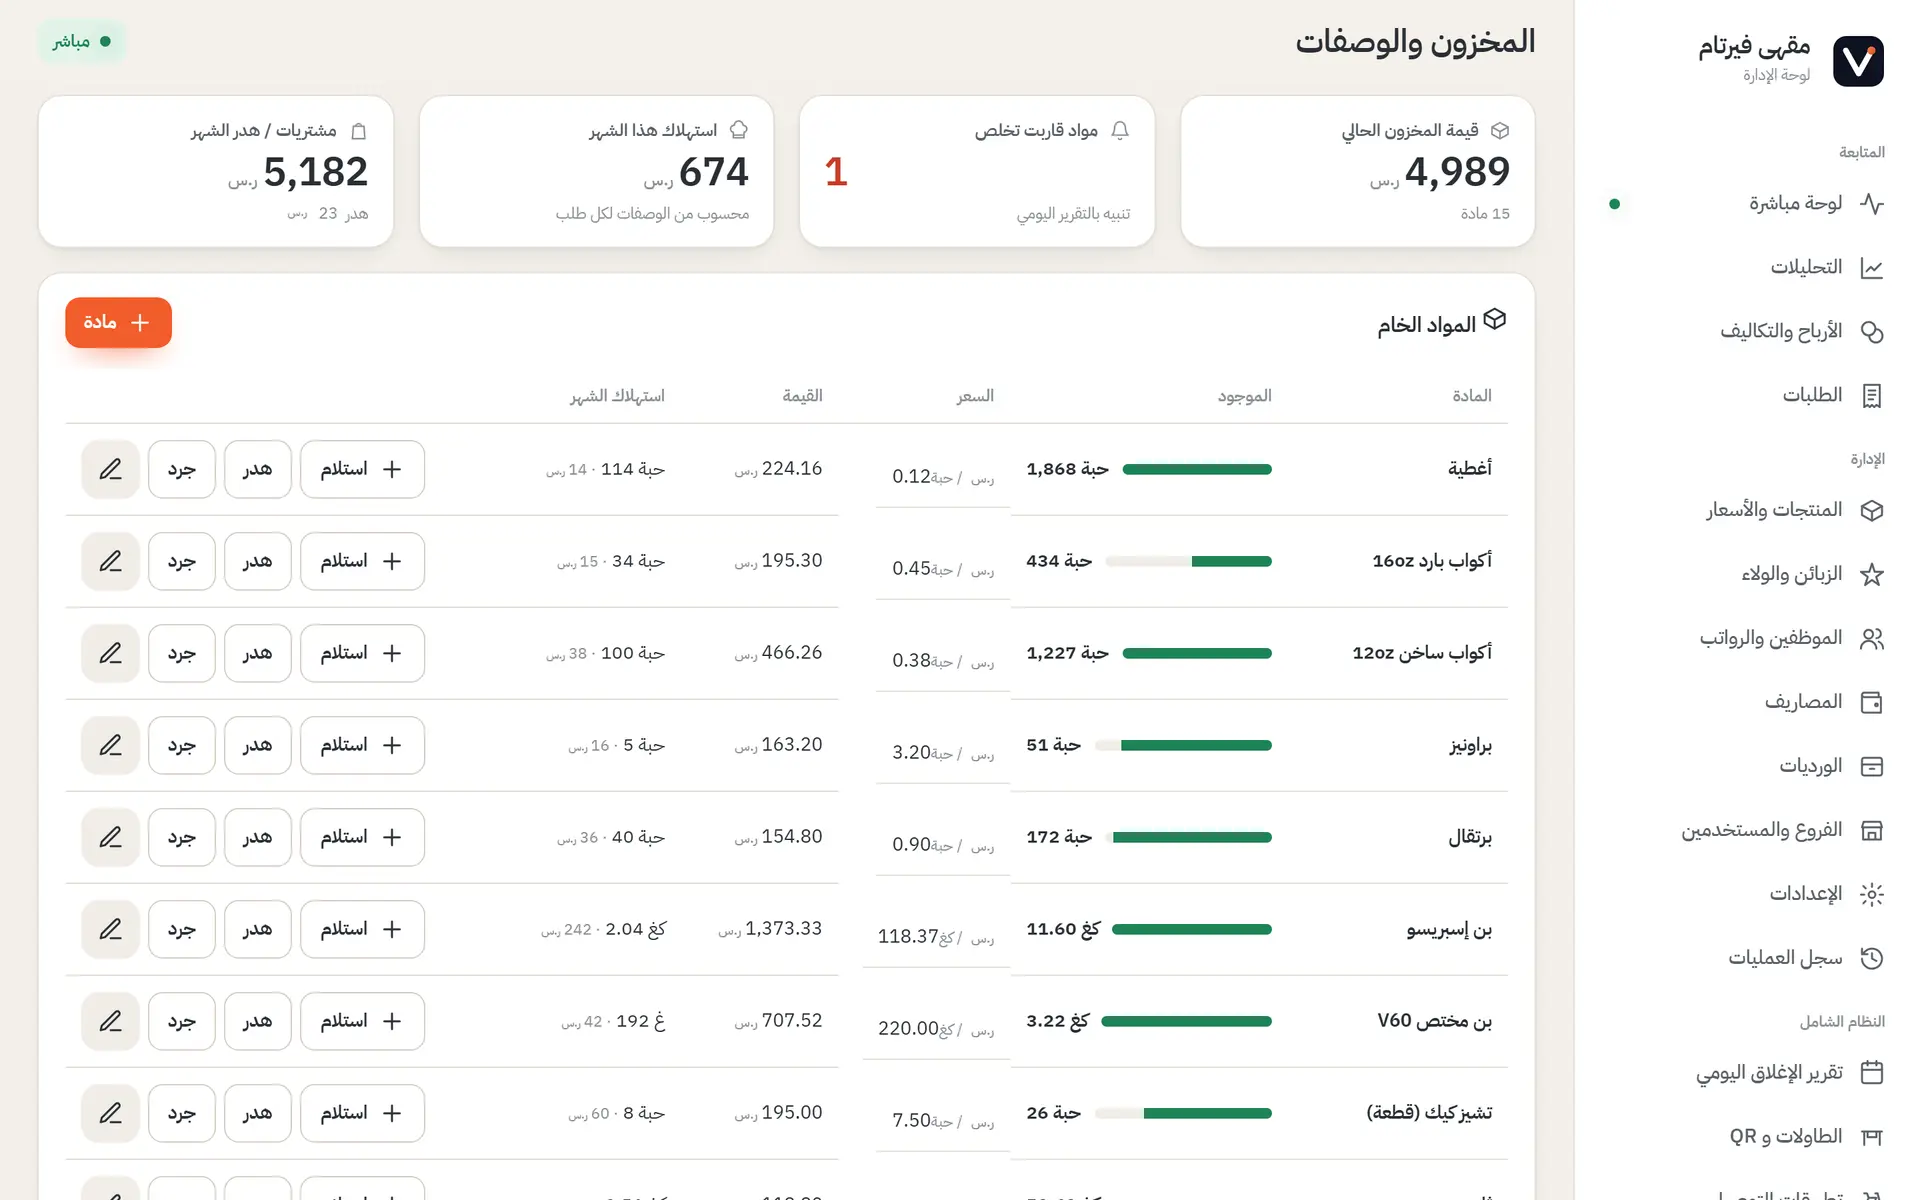
خطوة 1: بناء الوصفة بالكميات الدقيقة لكل مكون
اكتب وصفة كل طبق بالكمية الفعلية المستخدمة، لا بالكمية التقريبية التي يتذكرها الطباخ من الذاكرة. مثال افتراضي لطبق بسيط: 150 غرام أرز، 120 غرام دجاج، 20 مل زيت، 10 غرام بهارات. بدون هذه الدقة في الكميات، أي حساب تكلفة لاحق يبقى تقديرًا غير موثوق يصعب الاعتماد عليه في قرار التسعير.
هذه الخطوة تستغرق وقتًا في البداية لكتابة كل الوصفات بدقة، لكنها تُحفظ مرة واحدة وتُستخدم لكل طبق بيع لاحقًا بدون إعادة الحساب من الصفر كل مرة.
خطوة 2: تسعير كل مكون من فاتورة الشراء الفعلية
اقسم سعر فاتورة الشراء على الكمية المشتراة للحصول على تكلفة الوحدة الواحدة من هذا المكون. مثال افتراضي: كيلو الدجاج اشتُرى بـ 18 ريالًا، فتكلفة الغرام الواحد نحو 0.018 ريال. إذا تغيّر سعر الفاتورة من مرة لأخرى، استخدم متوسط التكلفة المرجّح بين الكميات القديمة والجديدة بدل آخر سعر فقط، لأن هذا يعكس تكلفتك الحقيقية بشكل أدق عند وجود مخزون سابق بسعر مختلف عن السعر الجديد.
هذا الفرق بين السعر الأخير والمتوسط المرجّح يصبح مهمًا جدًا مع المكونات التي يتقلب سعرها بشكل متكرر بين فترة وأخرى.
خطوة 3: حساب الهدر وتأثيره على التكلفة الحقيقية
الكمية المشتراة ليست كلها تنتهي في الطبق المقدم للزبون: تقشير الخضار، قطع اللحم، وسكب جزء من الصلصة كل هذا هدر طبيعي يحدث في كل مطبخ تقريبًا. إذا كنت تشتري كيلو خضار وتستخدم فعليًا 850 غرامًا فقط بعد التقشير والتقطيع، فتكلفة الاستخدام الفعلي أعلى من التكلفة النظرية للكيلو كاملًا بشكل ملحوظ.
أضف نسبة هدر معقولة بناءً على تجربتك الفعلية مع كل مكون على حدة، لا نسبة ثابتة واحدة لكل المكونات بدون تمييز، لأن مكونات مثل الخضار الطازجة تفقد نسبة أعلى من مكونات معلبة أو جافة. لمتابعة الهدر بشكل منتظم على مستوى المخزون كله لا الطبق الواحد فقط، راجع جرد مخزون المطعم.
مثال افتراضي كامل: من المكونات إلى تكلفة الطبق
هذا مثال افتراضي بأرقام مدورة لطبق دجاج بالأرز، لغرض التوضيح فقط وليس تسعيرًا فعليًا لأي طبق حقيقي:
| المكون | الكمية في الطبق | تكلفة الوحدة | التكلفة |
|---|---|---|---|
| دجاج | 120 غرام | 0.018 ريال/غرام | 2.16 ريال |
| أرز | 150 غرام | 0.006 ريال/غرام | 0.90 ريال |
| زيت وبهارات | — | — | 0.60 ريال |
| هدر مقدّر (10%) | — | — | 0.37 ريال |
| إجمالي تكلفة الطبق | 4.03 ريال |
إذا كان سعر بيع هذا الطبق في المنيو 16 ريالًا، فتكلفته تمثل نحو 25% من سعر بيعه في هذا المثال الافتراضي وحده، وهذا رقم خاص بهذا المثال بالتحديد لا يصلح للتعميم على أطباق أخرى.
مثال إضافي: مشروب في كافيه بخصائص مختلفة
لنأخذ مثالًا افتراضيًا آخر أبسط من الطبق السابق: كوب مشروب بارد يحتوي 30 مل شراب نكهة، 200 مل حليب، وكوب وغطاء وماصة بلاستيكية. إذا كانت تكلفة الشراب 0.15 ريال للمليلتر، والحليب 0.01 ريال للمليلتر، والعبوات (كوب وغطاء وماصة) نحو 1.2 ريال مجتمعة، فتكلفة هذا المشروب في هذا المثال الافتراضي تقارب 6.7 ريال قبل أي هدر.
هذا المثال يوضح نقطة مهمة: في المشروبات، تكلفة العبوات والتغليف قد تكون جزءًا كبيرًا من التكلفة الإجمالية، لا فقط المكونات السائلة نفسها. تجاهل هذا البند عند حساب تكلفة المشروبات في الكافيه يجعل الرقم النهائي أقل من التكلفة الحقيقية بشكل ملحوظ.
من التكلفة إلى السعر: نسبة تكلفة الطعام
نسبة تكلفة الطعام (food cost %) هي تكلفة الطبق مقسومة على سعر بيعه، مضروبة في 100. هذه النسبة تختلف حسب نوع المطبخ وموقع المطعم ونوعية المكونات المستخدمة، ولا يوجد رقم موحد يصلح لكل قائمة طعام؛ كل مطعم يضع رقمه المستهدف بنفسه بعد تتبع أرقامه الفعلية لعدة أسابيع من البيع الحقيقي.
استخدم هذه النسبة كأداة مقارنة بين أصناف قائمتك أنت، لمعرفة أي الأصناف يستهلك هامشًا أكبر من البقية، لا كمقياس مطلق تقارن به نفسك بمطاعم أخرى لا تعرف تفاصيل تكلفتها الحقيقية أصلًا.
متى تغيّر سعر المنيو أو تغيّر المكوّن
غيّر السعر عندما يرتفع سعر مكون رئيسي بشكل واضح ومستمر على مدى عدة فواتير شراء متتالية، لا عند أي تقلب يومي صغير في فاتورة واحدة. إذا كان الارتفاع في مكون واحد فقط ضمن الوصفة، فكّر أيضًا في تغيير هذا المكون أو كميته في الوصفة بدل رفع السعر بالكامل على الزبون مباشرة.
مراجعة ربع سنوية لتكلفة أكثر 10 أصناف مبيعًا في قائمتك تكشف لك هذه الحالات قبل أن تتراكم خسارة حقيقية عليها لعدة أشهر دون أن تلاحظ.
أخطاء شائعة في حساب تكلفة الوجبة
أربعة أخطاء تتكرر كثيرًا عند حساب تكلفة الطبق، وكلها تجعل الرقم النهائي أقل من تكلفتك الحقيقية:
- تجاهل المكونات الصغيرة مثل البهارات والزيت والصوصات الجانبية لأنها «غير مهمة»، بينما مجموعها على مدى مئات الأطباق المباعة يصبح رقمًا ملموسًا.
- استخدام آخر سعر شراء فقط بدل المتوسط المرجّح، خصوصًا مع مكونات تتقلب أسعارها بشكل متكرر بين موسم وآخر.
- نسيان حساب الهدر تمامًا والاعتماد على الكمية النظرية للوصفة وحدها، وهذا يجعل تكلفة الطبق المحسوبة أقل من تكلفته الفعلية في المطبخ.
- عدم تحديث التكلفة بعد تغيير مورد أو تغيير كمية حصة الطبق (porion) التي يقدمها المطبخ فعليًا للزبون.
تجنب هذه الأخطاء الأربعة يعني أن رقم تكلفة الطبق الذي تنظر إليه عند التسعير قريب من الواقع، لا أقل منه بشكل يخفي خسارة فعلية عن نظرك.
تكلفة الوجبة في كافيه مقابل مطعم كامل
حساب تكلفة الوجبة في كافيه صغير غالبًا أبسط من مطعم كامل، لأن عدد المكونات لكل مشروب أقل من عدد مكونات طبق رئيسي معقد. لكن المبدأ نفسه ينطبق على الكافيهات أيضًا: كوب قهوة بحليب نوع معين وشراب نكهة إضافي له تكلفة مختلفة عن كوب قهوة سادة، ويجب أن يُسعّر بناءً على هذا الفرق لا بسعر موحد لكل المشروبات بغض النظر عن مكوناتها.
إذا كنت تخطط لافتتاح كافيه جديد، من المفيد حساب تكلفة كل مشروب في القائمة قبل افتتاح الباب، لا بعد أسابيع من البيع بأسعار غير مدروسة. التفاصيل الكاملة لهذا الترتيب الزمني الصحيح موجودة في افتتاح كافيه: الأنظمة التي تحتاجها قبل أول كوب.
كيف تراجع تكلفة الوجبة دوريًا بدون ملفات متفرقة
حساب كل هذا يدويًا في إكسل منفصل لكل طبق يصبح صعبًا جدًا مع نمو المنيو وزيادة عدد الأصناف المعروضة. نظام يربط كل وصفة بمكوناتها، ويحدّث تكلفة كل مكون تلقائيًا من فواتير الشراء الجديدة، يوفر لك هذا الوقت ويقلل الخطأ البشري في الحساب اليدوي المتكرر.
هذه الميزة جزء من «النظام الشامل» الذي يربط المبيعات بالمخزون تلقائيًا، بحيث كل عملية بيع تخصم المكونات المستخدمة من مخزون الفرع مباشرة بدون تدخل يدوي منك. راجع برنامج محاسبة المطاعم لمعرفة ما يجب أن يحسبه نظامك تلقائيًا بشكل أوسع من تكلفة الطبق الواحد فقط.
ربط تكلفة الوجبة بصافي ربح المطعم
تكلفة كل طبق على حدة هي اللبنة الأولى لحساب تكلفة البضاعة المباعة على مستوى الشهر كامل، وهذا الرقم بدوره جزء أساسي من حساب صافي ربح المطعم الشهري الكامل. إذا كانت تكلفة أطباقك دقيقة ومحدثة، فرقم صافي الربح الذي تحصل عليه في نهاية الشهر يكون أقرب للحقيقة أيضًا بدرجة كبيرة. التفاصيل الكاملة لهذا الربط في كيف تحسب صافي ربح المطعم شهريًا.
هل تحسب تكلفة الوجبة مرة واحدة أم باستمرار؟
حساب تكلفة الوجبة ليس مهمة تنتهي بعد إدخال المنيو لأول مرة. أسعار المكونات تتغير مع الموسم ومع تغيير المورد، وتجاهل هذا التغير يعني أن تكلفة الطبق المسجلة في رأسك تصبح أقدم من الواقع بمرور الوقت دون أن تلاحظ ذلك في سعر البيع المعروض للزبون.
ضع لنفسك موعدًا ثابتًا، كل شهر أو كل ثلاثة أشهر، لمراجعة تكلفة أكثر الأصناف مبيعًا في قائمتك على الأقل، حتى لو لم تراجع القائمة كاملة كل مرة. هذه المراجعة المنتظمة هي ما يفرق بين مطعم يكتشف مشكلة التسعير بعد أشهر من الخسارة الصامتة، ومطعم يصححها في وقتها قبل أن تتراكم.
من يجب أن يحسب تكلفة الوجبة في مطعمك؟
في مطعم صغير، المالك نفسه غالبًا من يحسب هذا الرقم لأنه الأقرب لفواتير الشراء وأسعار الموردين. في مطعم أكبر بشيف أو مسؤول مطبخ، يمكن تفويض بناء الوصفة وكمياتها له لأنه الأكثر دراية بالتحضير الفعلي، بينما يبقى حساب السعر النهائي وربطه بهامش الربح المطلوب قرارًا للمالك أو المدير المالي مباشرة.
الفصل بين من يبني الوصفة (المطبخ) ومن يقرر السعر النهائي (الإدارة) يحمي من مشكلتين: وصفة غير دقيقة من شخص لا يعرف التكلفة، وسعر نهائي لا يعرف تفاصيل التحضير الفعلي في المطبخ. التعاون بين الطرفين عند كل إضافة جديدة للمنيو يعطي نتيجة أدق من تفويض القرار بالكامل لجهة واحدة فقط دون مراجعة الجهة الأخرى، ويقلل خلافات لاحقة بين المطبخ والإدارة حول سبب ضعف هامش طبق معين بعد أسابيع من إضافته للقائمة.
كيف يساعدك SUPER POS
نحن فريق SUPER POS، جرّب بنفسك عبر صفحة الديمو قبل أن تصدّق كلامنا فقط. في النظام الشامل من SUPER POS تبني وصفة لكل صنف بمكوناته وكمياته الدقيقة، وكل عملية بيع تخصم هذه المكونات من مخزون الفرع تلقائيًا، وتحدَّث تكلفة المكون عند كل عملية شراء جديدة بالمتوسط المرجّح بدون حساب يدوي منك. هذا يعطيك تكلفة وجبة محدثة باستمرار بدل ملف إكسل تحدّثه يدويًا كل مرة يتغير سعر مكون.
نقدّم أول 6 شهور اشتراك مجانًا بدون شروط لمطاعم وكافيهات السعودية والأردن وقطر والكويت، تبدأ برسالة واتساب مباشرة.
المراجع والمصادر
- الهيئة العامة للغذاء والدواء (اشتراطات سلامة الأغذية في المنشآت الغذائية بالسعودية): https://www.sfda.gov.sa
- صفحة أسعار Rewaa الرسمية (كمرجع لأحد أنظمة إدارة المخزون في السوق): https://www.rewaa.com/pricing
أسئلة شائعة
ما هي تكلفة الوجبة بالضبط؟
هي تكلفة كل المكونات التي دخلت في تحضير طبق أو مشروب واحد، بالكمية الدقيقة المستخدمة فعليًا، مضافًا إليها حصة معقولة من الهدر المتوقع. هذا الرقم هو الأساس الذي تبني عليه سعر البيع، لا تقدير تقريبي من الذاكرة.
كيف أحسب تكلفة مكون واحد بدقة؟
اقسم سعر فاتورة الشراء الكاملة على الكمية التي اشتريتها لتحصل على تكلفة الوحدة (الكيلو أو اللتر مثلًا)، ثم اضربها بالكمية الفعلية التي تستخدمها الوصفة من هذا المكون في الطبق الواحد. كرر هذا لكل مكون في الوصفة.
هل يجب أن أحسب الهدر لكل طبق؟
نعم، لأن تقشير الخضار، قطع اللحم، أو سكب جزء من الصلصة يعني أن الكمية المشتراة ليست كلها تنتهي في الطبق. إضافة نسبة هدر معقولة بناءً على تجربتك الفعلية مع كل مكون تعطيك تكلفة أقرب للحقيقة من حساب الكمية النظرية فقط.
ما هي نسبة تكلفة الطعام (food cost %) وكيف أستخدمها؟
هي تكلفة الطبق مقسومة على سعر بيعه مضروبة في 100. لا يوجد رقم موحد يصلح لكل مطبخ، فكل مطعم يضع هدفه الخاص بعد تتبع أرقامه الفعلية لعدة أسابيع، ثم يستخدم هذه النسبة لمراجعة كل طبق جديد قبل إضافته للمنيو.
متى يجب أن أغيّر سعر طبق في المنيو؟
عندما يرتفع سعر مكون رئيسي بشكل واضح ومستمر، أو عندما تكتشف من المراجعة الدورية أن تكلفة الطبق أعلى بكثير من سعره الحالي. التغيير يجب أن يستند لرقم تكلفة محدث، لا لشعور عام بأن الأسعار ارتفعت.
كيف أراجع تكلفة الوجبة بشكل دوري بدون ملفات متفرقة؟
اربط كل وصفة بمكوناتها داخل نظام واحد يحدّث تكلفة المكون تلقائيًا من فواتير الشراء الجديدة، بدل تحديث ملف إكسل يدويًا كل مرة يتغير سعر مكون. هذا يقلل الوقت والخطأ، ويجعل مراجعة المنيو كل فترة أسهل بكثير.