صافي ربح المطعم هو ما يتبقى فعليًا بعد طرح تكلفة البضاعة وكل المصاريف من المبيعات، وليس رقم المبيعات نفسه. هذا الدليل يشرح كل بند يدخل في الحساب، مع مثال افتراضي كامل بأرقام مدورة لمطعم شهر كامل، لتعرف كيف تحسب رقمك الحقيقي كل شهر بدل الاعتماد على الشعور العام بأن «الشهر كان جيدًا».
كثير من أصحاب المطاعم يحكمون على شهرهم من حجم الزحمة التي شعروا بها، أو من رقم المبيعات الذي يراه الكاشير في آخر اليوم. هذا الحكم قد يكون خاطئًا تمامًا إذا كانت المصاريف قد ارتفعت بالتوازي مع المبيعات، أو إذا كان الهدر في المخزون أعلى من المعتاد دون أن يلاحظه أحد في خضم الانشغال اليومي.
الفرق بين المبيعات والربح وصافي الربح
ثلاثة أرقام مختلفة يخلط بينها كثيرون عند الحديث عن أداء المطعم:
- المبيعات: كل ما دخل الصندوق من الزبائن خلال الشهر، قبل أي خصم أو تكلفة.
- الربح الإجمالي: المبيعات بعد طرح تكلفة البضاعة المباعة فقط (المكونات التي استُهلكت فعليًا لتحضير ما بيع خلال الفترة).
- صافي الربح: الربح الإجمالي بعد طرح كل المصاريف الأخرى، الثابتة والمتغيرة، وهو الرقم الذي يهمك فعليًا في نهاية الشهر عند مراجعة أداء مشروعك.
مطعم بمبيعات مرتفعة قد ينتهي بصافي ربح صغير جدًا إذا كانت مصاريفه الثابتة مرتفعة بالمقابل، مثل إيجار كبير أو عدد موظفين أكبر من الحاجة الفعلية، وهذا سبب كافٍ لحساب الرقم الكامل كل شهر بدل النظر إلى المبيعات وحدها والاعتماد عليها كمؤشر وحيد للنجاح.
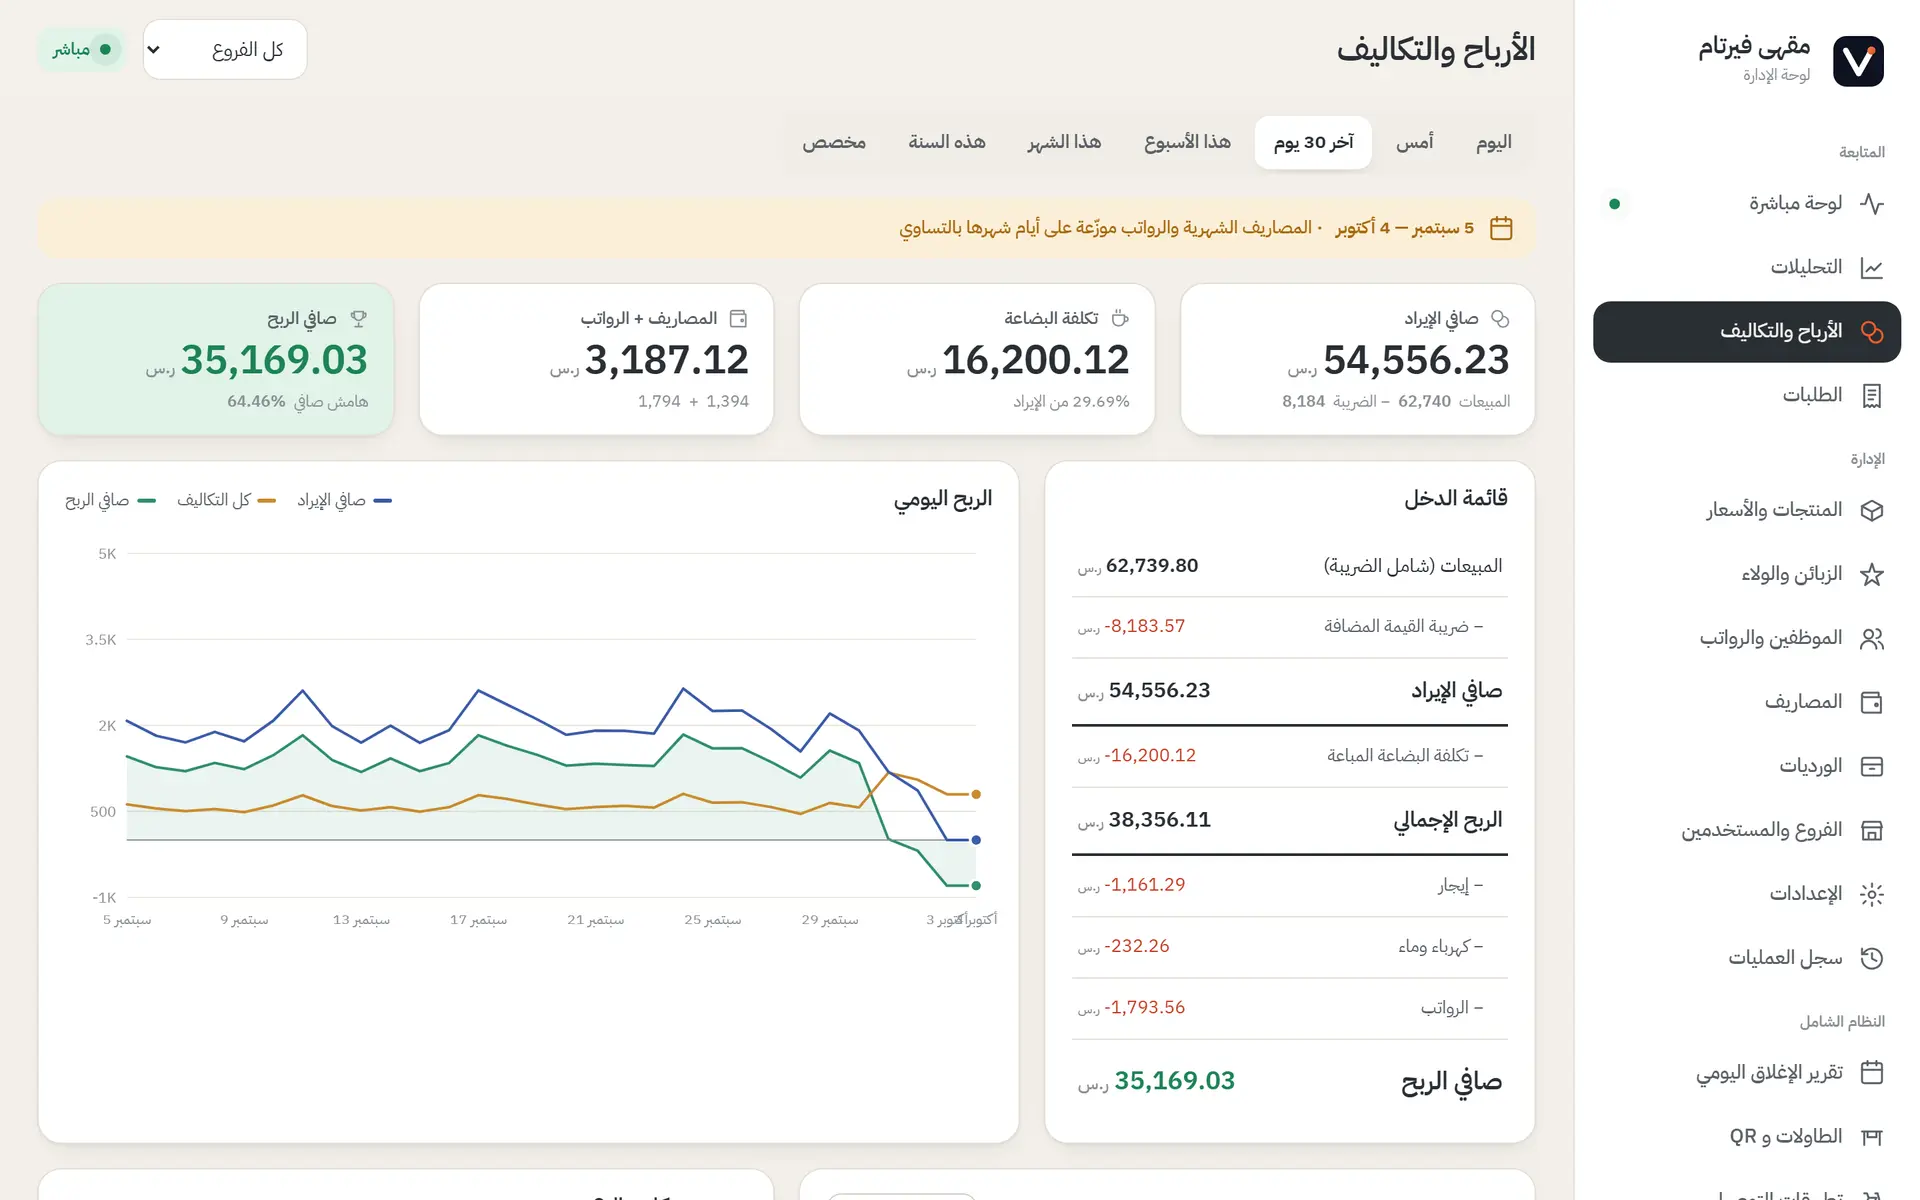
بنود الإيرادات التي تدخل الحساب
كل ما يدخل الصندوق من مبيعات الطعام والمشروبات يدخل في جانب الإيرادات، بعد طرح الخصومات والاسترجاعات التي تمت خلال الشهر بشكل دقيق لا تقديري. إذا كان لديك فرع واحد فالحساب مباشر وواضح، وإذا كان لديك عدة فروع فمن المهم أن ترى رقم كل فرع على حدة قبل جمعها معًا، لأن فرعًا واحدًا ناجحًا قد يغطي خسارة فرع آخر ضعيف دون أن تلاحظ ذلك في الرقم الإجمالي النهائي الذي يصلك.
تكلفة البضاعة المباعة (COGS) وربطها بتكلفة الوجبة
هذا البند هو أول ما يُطرح من المبيعات، وهو إجمالي تكلفة كل المكونات التي استُهلكت فعليًا في تحضير ما بيع خلال الشهر، لا ما شُري فقط من مخزون قد يبقى جزء منه لشهر آخر. إذا كنت تحسب تكلفة كل طبق بدقة من الوصفة والهدر، جمع هذه التكاليف على مستوى الشهر كله يعطيك رقم تكلفة البضاعة المباعة مباشرة بدون حسابات معقدة إضافية.
الطريقة الكاملة لحساب تكلفة الطبق الواحد موجودة في حساب تكلفة الوجبة في المطعم، وهي الأساس الذي يُبنى عليه هذا الرقم الشهري بالكامل. بدون دقة في حساب تكلفة الطبق الواحد، يبقى رقم صافي الربح الشهري تقديريًا وغير موثوق بالقدر الكافي لاتخاذ قرارات عليه.
المصاريف الثابتة شهريًا
هذه المصاريف لا تتغير كثيرًا من شهر لآخر بغض النظر عن حجم المبيعات الفعلي خلال الشهر:
- الإيجار الشهري للمحل أو الفرع.
- رواتب الموظفين الثابتة (حصة الشهر من كل راتب، بما فيها حصة شهرية من أي مكافآت سنوية).
- الاشتراكات الشهرية: نظام الكاشير، الإنترنت، خطوط الهاتف.
- التأمينات والرسوم الحكومية الثابتة إن وجدت في بلدك.
تجميع هذه البنود في قائمة واحدة ثابتة يسهّل عليك تحديثها فقط عند تغيّر فعلي في أحدها، بدل إعادة حسابها بالكامل من الصفر كل شهر وإهدار وقت غير ضروري.
المصاريف المتغيرة
هذه المصاريف تتحرك مع حجم النشاط والموسم وتختلف من شهر لآخر بشكل طبيعي:
- الهدر والتالف من المخزون خلال الشهر.
- الصيانة والإصلاحات الطارئة لأي معدة أو جهاز.
- التسويق والعروض الترويجية التي تشغلها خلال الفترة.
- فروقات الدرج (عجز أو زيادة) من إغلاق الورديات اليومية.
مصاريف متغيرة مرتفعة بشكل متكرر في شهر معين تستحق سؤالًا مباشرًا وصريحًا لنفسك: هل هذا موسم طبيعي يتكرر سنويًا، أم مشكلة تشغيلية فعلية يجب إيقافها قبل أن تتكرر الشهر القادم أيضًا؟
مثال افتراضي كامل: حساب صافي الربح لشهر واحد
هذا مثال افتراضي بأرقام مدورة لمقهى صغير بفرع واحد، لغرض التوضيح فقط، وليس رقمًا عامًا يصلح لكل مطعم أو كافيه آخر:
| البند | المبلغ (ريال) |
|---|---|
| المبيعات الشهرية | 80,000 |
| تكلفة البضاعة المباعة | 24,000 |
| الربح الإجمالي | 56,000 |
| الإيجار | 15,000 |
| الرواتب (حصة الشهر) | 20,000 |
| اشتراكات ومصاريف ثابتة أخرى | 3,000 |
| هدر وصيانة وتسويق (متغيرة) | 4,000 |
| إجمالي المصاريف الأخرى | 42,000 |
| صافي الربح | 14,000 |
في هذا المثال الافتراضي وحده، صافي الربح يمثل نحو 17.5% من المبيعات، وهذا رقم خاص بهذا المثال بالتحديد، وليس هدفًا عامًا يصلح لكل مقهى أو مطعم آخر بظروف مختلفة.
لماذا لا يوجد رقم «طبيعي» واحد لهامش الربح
كل مطعم له هامش مختلف حسب نوع المطبخ، قيمة الإيجار في موقعه الجغرافي، وعدد الموظفين الذين يحتاجهم فعليًا لتشغيله. مطعم في موقع بإيجار مرتفع قد يحتاج مبيعات أعلى بكثير للوصول لنفس صافي الربح الذي يحققه مقهى صغير بإيجار منخفض في منطقة أقل حيوية.
المفيد فعليًا هو تتبع رقمك الخاص شهرًا بعد شهر بثبات، لا مقارنته برقم عام لا يعرف تفاصيل مطعمك الحقيقية ولا موقعه ولا تكاليفه الفعلية. أي رقم «متوسط» تسمعه من مصدر غير موثق يستحق تجاهله تمامًا عند اتخاذ قرار بناءً عليه.
استخدام صافي الربح لاتخاذ قرارات، لا فقط لمعرفته
معرفة رقم صافي الربح وحدها لا تغيّر شيئًا إن لم تستخدمه في قرار فعلي. إذا لاحظت أن صافي الربح ينخفض شهرين متتاليين بينما المبيعات ثابتة تقريبًا، هذا وقت مراجعة بندين بالتحديد: تكلفة البضاعة المباعة (هل ارتفعت أسعار الموردين؟) والمصاريف المتغيرة (هل زاد الهدر أو التسويق بدون نتيجة واضحة؟). كل بند من هذين له حل مختلف تمامًا، ومعرفة أيهما السبب توفر عليك تجربة حلول عشوائية لا تعالج المشكلة الحقيقية.
إذا كان صافي الربح جيدًا في فرع وضعيفًا في فرع آخر بنفس الشركة، راجع فروق الإيجار وعدد الموظفين بين الفرعين قبل أن تفترض أن الفرع الضعيف يحتاج حملة تسويقية فقط. أحيانًا المشكلة في بنية التكلفة الثابتة للفرع نفسه، لا في حجم مبيعاته. لمتابعة أرقام كل فرع بشكل منفصل ومقارنتها بسهولة من مكان واحد، راجع إدارة فروع المطعم من مكان واحد.
ماذا تفعل الشهر الذي يظهر فيه صافي ربح سالب
شهر بصافي ربح سالب لا يعني بالضرورة فشل المشروع، خصوصًا في مواسم ضعيفة معروفة أو بعد استثمار كبير لمرة واحدة مثل تجديد الديكور أو شراء معدة جديدة. الخطوة الأولى هي الفصل بين سبب لمرة واحدة (مصروف استثماري) وسبب متكرر (تكلفة تشغيل أعلى من الإيرادات بشكل دائم).
إذا تكرر صافي الربح السالب لثلاثة شهور متتالية بدون سبب واضح لمرة واحدة، راجع كل بند في جدول المصاريف الثابتة أولًا، لأنها غالبًا أول ما يجب تقليصه أو إعادة التفاوض عليه (الإيجار، عدد الموظفين في الورديات الهادئة) قبل اللجوء لرفع الأسعار على الزبائن الحاليين.
مثال سريع: فرق تأثير رفع المبيعات مقابل خفض المصاريف
لنفترض أن مطعمًا يحقق صافي ربح 10,000 ريال شهريًا من مبيعات 70,000 ريال، كمثال افتراضي إضافي للتوضيح. إذا نجح في رفع مبيعاته 10% (7,000 ريال إضافية) دون تغيير نسبة التكلفة، يرتفع الربح الإجمالي بنفس نسبة المبيعات تقريبًا، لكن المصاريف الثابتة (الإيجار والرواتب) تبقى كما هي لأنها لا ترتبط بحجم المبيعات مباشرة، فيكبر صافي الربح بنسبة أعلى من نسبة ارتفاع المبيعات نفسها.
في المقابل، خفض مصروف ثابت واحد بمقدار 2,000 ريال شهريًا (مثل التفاوض على الإيجار أو تقليل وردية غير ضرورية) ينعكس بالكامل على صافي الربح مباشرة دون الحاجة لبيع أي شيء إضافي. هذا لا يعني أن خفض المصاريف أفضل من زيادة المبيعات دائمًا، بل يعني أن المقارنة بين الخيارين تستحق حسابًا دقيقًا بدل الافتراض بأن أحدهما أسهل من الآخر تلقائيًا.
أين تجد هذه الأرقام تلقائيًا بدل حسابها يدويًا
حساب كل هذه البنود يدويًا كل شهر من فواتير متفرقة وملفات إكسل منفصلة مستهلك للوقت وعرضة للخطأ البشري بشكل كبير. نظام كاشير جيد يجمع تكلفة البضاعة والمصاريف والرواتب تلقائيًا في تقرير ربح وخسارة واحد، يصدّره لك إلى إكسل أو CSV لمراجعة محاسبك مباشرة بدون إعادة إدخال. هذا لا يلغي حاجتك لمراجعة الأرقام بنفسك بعين ناقدة، لكنه يوفر عليك الجمع اليدوي المتكرر كل شهر. للمزيد عن ما يجب أن يحسبه نظامك تلقائيًا، راجع برنامج محاسبة المطاعم.
قارن الشهر بالشهر السابق لا الرقم المطلق وحده
رقم صافي الربح وحده لا يخبرك الكثير بدون مقارنة فعلية بفترة سابقة. إذا انخفض صافي الربح مع ثبات المبيعات تقريبًا، فابحث في المصاريف والهدر أولًا لأن المشكلة هناك غالبًا. إذا انخفضت المبيعات نفسها بشكل واضح، فالمشكلة في مكان آخر تمامًا مثل عدد الزبائن أو ساعات الذروة أو موسم ضعيف. هذه المقارنة الشهرية هي ما يحوّل الرقم من معلومة ساكنة إلى قرار فعلي تتخذه، وتجدها بتفصيل أكبر على المستوى اليومي في تقرير الإغلاق اليومي للمطعم.
خطأ شائع: الخلط بين التدفق النقدي وصافي الربح
مطعم قد يرى أن حساب البنك فيه رصيد جيد في منتصف الشهر، بينما صافي ربحه الفعلي سالب أو ضعيف. هذا يحدث لأن التدفق النقدي يشمل كل ما دخل البنك من المبيعات اليومية، بينما بعض المصاريف الكبيرة (كإيجار ربع سنوي مدفوع مقدمًا، أو فاتورة مورد كبيرة) لم تُطرح منه بعد في ذلك التاريخ المحدد.
لا تحكم على صافي ربحك من رصيد البنك في أي لحظة عشوائية خلال الشهر. انتظر إغلاق الشهر كاملًا، واطرح كل المصاريف المستحقة عليه حتى لو لم تُدفع نقدًا بعد، لتحصل على رقم صافي ربح يعكس الشهر فعليًا لا لحظة معينة فيه.
كم مرة يجب أن تحسب هذا الرقم؟
شهريًا على الأقل، في نفس التاريخ تقريبًا من كل شهر، حتى تكون المقارنة بين فترة وأخرى عادلة ولا تتأثر بعدد أيام مختلف أو بفترة إغلاق جزئي لسبب عارض. بعض أصحاب المطاعم يحسبونه أسبوعيًا أيضًا لرصد الاتجاه بشكل أسرع، لكن الرقم الأسبوعي يتأثر بتقلبات طبيعية بين الأيام ولا يصلح وحده لاتخاذ قرار كبير مثل تغيير التسعير أو تقليص فريق العمل.
اجعل مراجعة الرقم الشهري عادة ثابتة في موعد محدد، لا مهمة تؤجلها كل شهر حتى تضطر لتجميع عدة أشهر دفعة واحدة وتفقد دقة المقارنة بينها، وتفقد أيضًا فرصة التدخل السريع إذا كان شهر واحد فقط هو سبب الانحراف عن المعتاد.
كيف يساعدك SUPER POS
نحن فريق SUPER POS، فخذ هذا بعين ناقدة وجرّبه بنفسك عبر صفحة الديمو. لوحة تحكم SUPER POS تحسب تكلفة البضاعة، المصاريف، الرواتب الموزعة على الشهر، الربح الإجمالي، وصافي الربح تلقائيًا من بيانات مبيعاتك الفعلية المسجلة يوميًا، وتقارنها بالشهر السابق مباشرة بدون أي حساب يدوي، مع تصدير إلى إكسل أو CSV لمحاسبك في أي وقت تحتاجه.
نقدّم أول 6 شهور اشتراك مجانًا بدون شروط لمطاعم وكافيهات السعودية والأردن وقطر والكويت، تبدأ برسالة واتساب مباشرة.
المراجع والمصادر
- هيئة الزكاة والضريبة والجمارك (زاتكا) — معلومات عامة عن ضريبة القيمة المضافة: https://zatca.gov.sa
- صفحة أسعار Rewaa الرسمية (كمرجع لأحد أنظمة المحاسبة في السوق): https://www.rewaa.com/pricing
أسئلة شائعة
ما الفرق بين المبيعات وصافي الربح؟
المبيعات هي كل ما يدخل الصندوق من الزبائن قبل أي خصم. صافي الربح هو ما يتبقى بعد طرح تكلفة البضاعة المباعة وكل المصاريف الثابتة والمتغيرة من تلك المبيعات. مطعم بمبيعات عالية قد ينتهي بصافي ربح صغير إذا كانت مصاريفه مرتفعة بالمقابل.
ما العناصر التي تدخل في حساب تكلفة البضاعة المباعة؟
تكلفة كل مكون دخل في الأطباق والمشروبات التي بيعت فعليًا خلال الشهر، محسوبة من فواتير الشراء الفعلية لا من تقدير تقريبي. هذا الرقم يرتبط مباشرة بحساب تكلفة كل وجبة على حدة، وهو أول رقم يُطرح من المبيعات.
هل الرواتب تحسب كاملة في شهر واحد؟
تحسب حصة الشهر من الراتب حتى لو كان العقد سنويًا أو فيه مكافأة نهاية خدمة مستحقة لاحقًا، بحيث يعكس رقم الشهر فعليًا تكلفة العمالة لذلك الشهر وليس دفعة واحدة كبيرة في شهر معين.
لماذا تختلف نسبة الربح من مطعم لآخر بهذا الشكل؟
لا يوجد رقم موحد يصلح لكل مطعم؛ نوع المطبخ، قيمة الإيجار، عدد الموظفين، وموقع المطعم كلها عوامل تغيّر النسبة بشكل كبير. تتبع رقمك الخاص شهرًا بعد شهر أهم من مقارنته برقم عام غير مرتبط بظروف مطعمك فعليًا.
هل أحتاج محاسبًا لحساب صافي الربح كل شهر؟
ليس بالضرورة إذا كان نظام الكاشير يصدّر لك تقرير الربح والخسارة تلقائيًا بالإيرادات والتكلفة والمصاريف. يبقى المحاسب مفيدًا لمراجعة الأرقام والضرائب والقيود الرسمية، لكن الحساب الأساسي الشهري يمكن أن يخرج من نظامك مباشرة.
ما أهم مقارنة أنظر إليها في تقرير الربح الشهري؟
مقارنة الشهر الحالي بالشهر السابق، لا الرقم المطلق وحده. إذا انخفض صافي الربح مع ثبات المبيعات، فالمشكلة في المصاريف أو الهدر، وإذا انخفضت المبيعات نفسها فالمشكلة في مكان آخر تمامًا، وهذا فرق يغيّر القرار الذي تتخذه.