صاحب المطعم الذي يفتح دفتر مصاريف في آخر الشهر غالبًا يكتشف أرقامًا لا تُفسَّر: مبيعات جيدة لكن ربح ضعيف. برنامج محاسبة مطاعم جيد لا ينتظر آخر الشهر؛ هو يحسب تكلفة كل طبق ومصروف كل يوم فور حدوثه، فتعرف أين يضيع الهامش قبل أن يتحول إلى خسارة متراكمة.
المشكلة ليست في نقص الأرقام، بل في تفرقها بين دفتر مبيعات، فاتورة مشتريات، وورقة رواتب لا تتحدث مع بعضها. هذا المقال يوضح ما يجب أن يحسبه النظام تلقائيًا من كل عملية بيع، وما يبقى من مسؤولية المحاسب.
الفرق بين محاسبة المطعم ومحاسبة عامة
برنامج المحاسبة العام مصمم لأي نشاط تجاري: فواتير بيع، فواتير شراء، وضريبة. هذا يكفي لمكتب خدمات، لكنه لا يعرف أن كوب القهوة الذي بعته الآن استهلك 18 غرام بن وكوب ورقي من مخزون مختلف.
محاسبة المطعم تحتاج طبقة إضافية: ربط كل صنف في المنيو بمكوناته ووصفته، بحيث يُخصم المخزون المناسب مع كل عملية بيع، وتُحسب تكلفة الطبق من سعر الشراء الفعلي للمكونات لا من تقدير يدوي قديم. هذا هو الفرق الجوهري بين دفتر حسابات عادي ونظام يفهم طبيعة المطعم أو الكافيه.
لهذا السبب، صاحب مطعم يستخدم برنامج محاسبة عامًا فقط غالبًا يكتشف ربحه الحقيقي بعد الجرد الشهري للمخزون، وهو وقت متأخر لتصحيح أي خلل في التسعير أو الهدر. بينما نظام يحسب تكلفة كل صنف لحظة بيعه يسمح بالتدخل في نفس الأسبوع إذا بدأ هامش صنف معين بالانخفاض بشكل غير طبيعي.
الفارق يتضح أكثر عند التوسع لفرع ثانٍ: برنامج محاسبة عام يحتاج إعادة إدخال كل بيانات الفرع الجديد من الصفر، بينما نظام مطاعم يفهم مفهوم الفروع من الأساس يفصل أرقام كل فرع تلقائيًا مع إمكانية رؤية الصورة المجمّعة لكل الفروع معًا عند الحاجة.
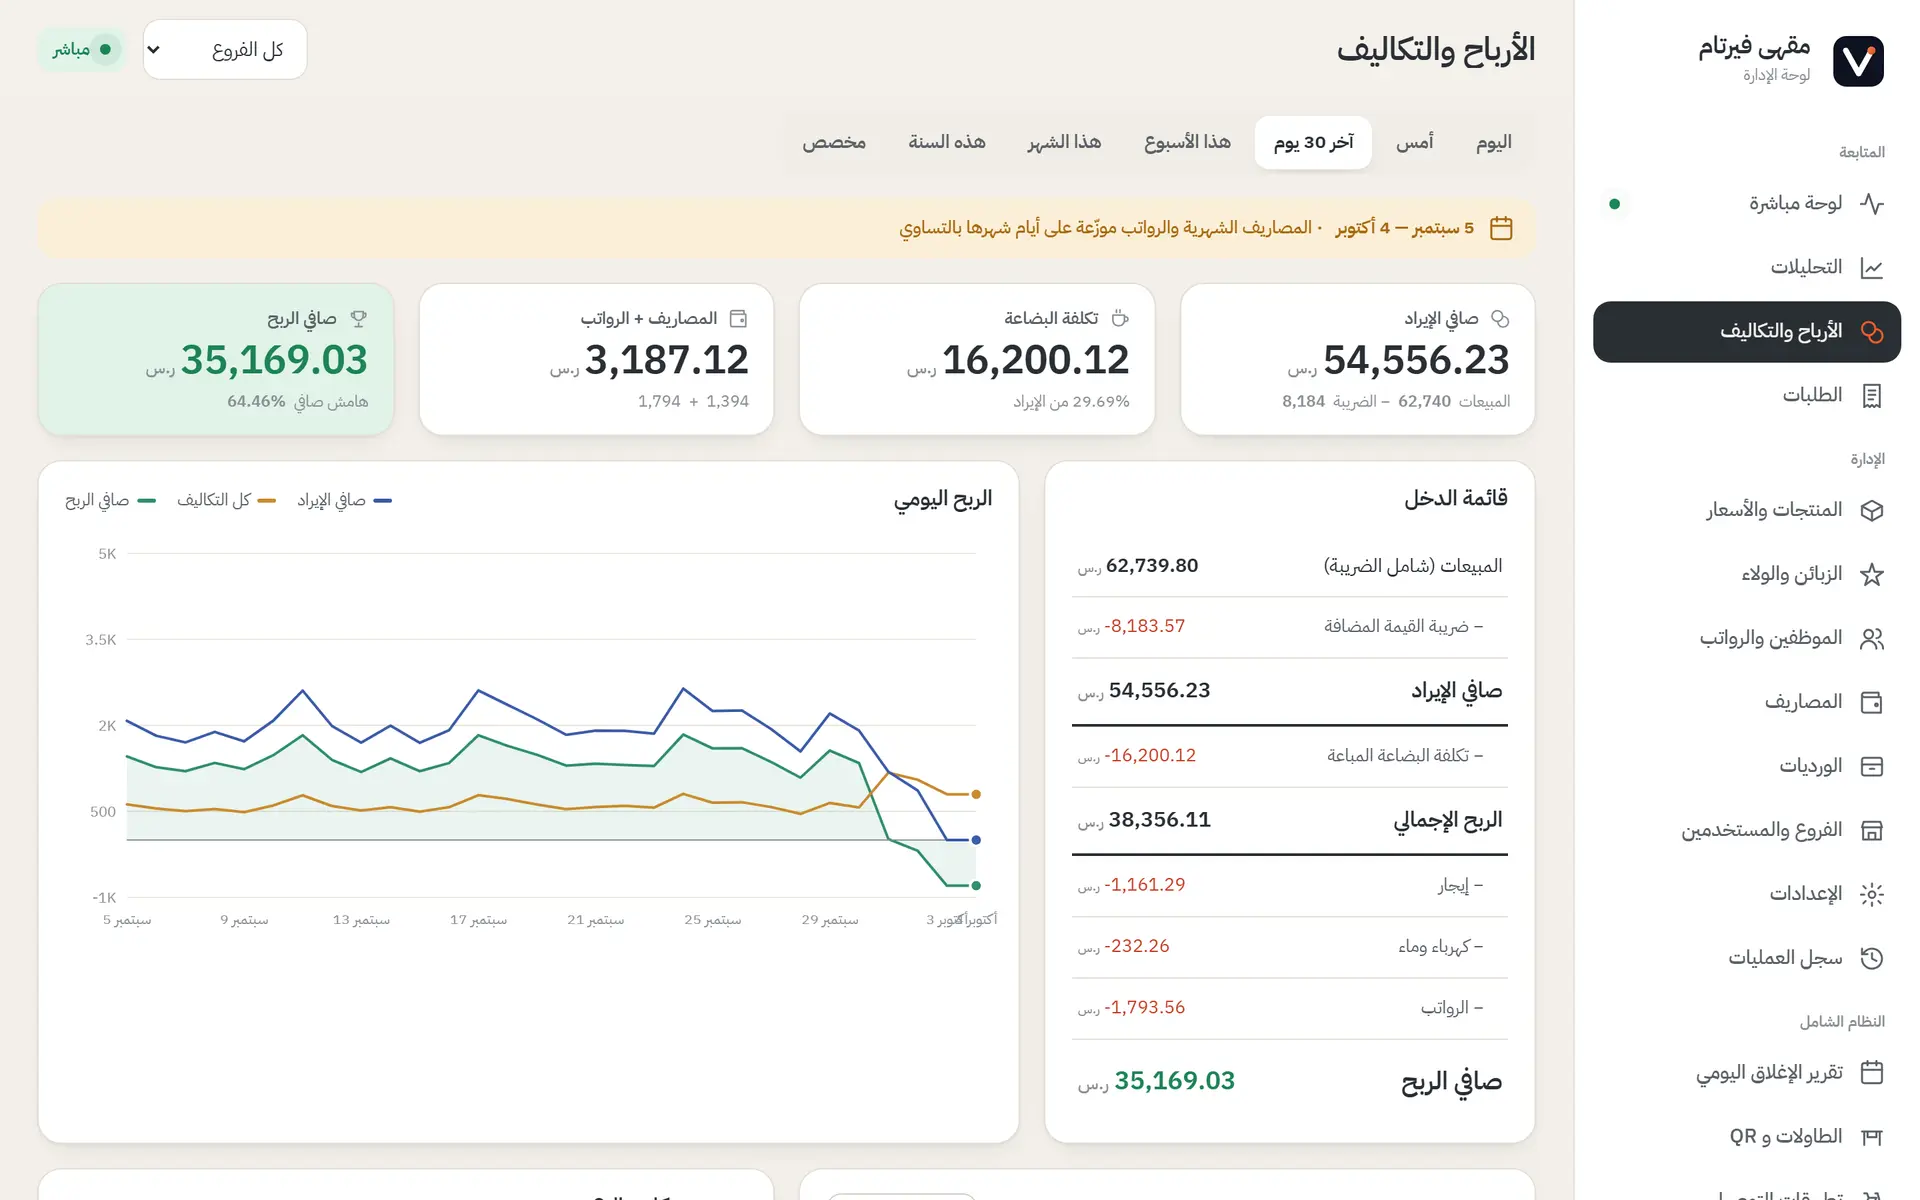
ما يجب أن يُحسب تلقائيًا من كل عملية بيع
أربعة أرقام يجب أن تظهر دون تدخل يدوي بعد كل طلب:
- المبيعات الصافية: سعر البيع بعد الخصومات، منفصلة عن ضريبة القيمة المضافة المضمّنة في السعر.
- طريقة الدفع: كاش أو بطاقة أو وسيلة أخرى، لأن تسوية الدرج في آخر الشيفت تعتمد على هذا التفصيل.
- الخصومات والمرتجعات: أي نسبة أو مبلغ خصم، وأي عملية إلغاء أو استرجاع تمت بموافقة المدير.
- تكلفة المكونات المستهلكة: إذا كانت الوصفة مربوطة بالمخزون، فكل عملية بيع تخصم الكمية المناسبة وتحسب تكلفتها بسعر الشراء الموزون (المتوسط المرجّح لأسعار الشراء المتعاقبة).
حين تتوفر هذه الأربعة لكل عملية بيع تلقائيًا، يتحول التقرير الشهري من عملية تجميع يدوية مضنية إلى مجرد قراءة أرقام جاهزة.
هناك رقم خامس يغيب غالبًا عن الحسابات اليدوية: ضريبة القيمة المضافة المضمّنة في كل سعر. حين يكون السعر المعروض للزبون شاملًا الضريبة، يحتاج صاحب المطعم معرفة كم من إجمالي مبيعات اليوم هو ضريبة فعليًا وكم هو مبيعات صافية، لأن الرقمين يُستخدمان بشكل مختلف تمامًا عند حساب الهامش الحقيقي وعند تسليم الأرقام للمحاسب في نهاية الفترة الضريبية.
مثال افتراضي مبسّط ليوم عمل واحد
لتوضيح كيف تتجمّع هذه الأرقام عمليًا، لنفترض يومًا افتراضيًا بأرقام مستديرة لمقهى صغير: إجمالي مبيعات اليوم 3,000 ريال، منها ما يعادل 150 ريالًا ضريبة قيمة مضافة مضمّنة في الأسعار. تكلفة المكونات المستهلكة في نفس اليوم حسب الوصفات المسجّلة حوالي 900 ريال، ومصروف يومي إضافي (مواد تنظيف وصيانة بسيطة) 50 ريالًا.
بهذا، الهامش الإجمالي التقريبي لليوم هو المبيعات الصافية (2,850) ناقص تكلفة المكونات (900) ناقص المصروف اليومي (50)، أي نحو 1,900 ريال قبل حصة الرواتب الموزعة على الشهر. هذا الرقم اليومي وحده لا يعني ربحًا نهائيًا، لأنه لم يُطرح منه نصيب اليوم من الإيجار والرواتب الثابتة، وهنا يظهر الفرق بين «هامش يوم جيد» و«شهر مربح فعليًا» بعد جمع الأيام كلها وطرح كل المصاريف الثابتة منها.
تكلفة الطبق ومكانها في الحساب
تكلفة الطبق (Food cost) هي نقطة البداية الحقيقية لمعرفة الهامش. إن كان سندويش الدجاج يُباع بـ 18 ريالًا وتكلفة مكوناته 7 ريالات، فهامشه قبل المصاريف التشغيلية حوالي 61%. لكن هذا الرقم يتغير كل مرة يرتفع سعر الدجاج أو الخبز، ولهذا تحديث تكلفة الوصفة عند كل عملية شراء جديدة أهم من حسابها مرة واحدة فقط عند كتابة المنيو.
البرنامج الجيد يجمع هذا على مستوى الفئة أيضًا: ماذا لو كانت كل المشروبات الساخنة تحقق هامشًا مرتفعًا، بينما فئة السندويشات بالكاد تغطي تكلفتها؟ هذا تفصيل لا يظهر في دفتر يومي عادي، ويحتاج تقرير أصناف مقارنًا بالفترة السابقة.
هناك تفصيل إضافي يغيب عن حساب التكلفة اليدوي: الهدر. كمية البن التي تُسكب زيادة عن الوصفة، أو الخبز الذي يُرمى لأنه جفّ قبل البيع، تكلفة حقيقية لم تُبَع ولم تتحول لأي مبيعات. الفارق بين تكلفة المكونات التي يفترضها دفتر الوصفات نظريًا وبين ما استُهلك فعليًا من المخزون هو مؤشر الهدر، وتتبعه بشكل منتظم يكشف تسريبات في الهامش لا تظهر في أي تقرير مبيعات عادي. لمزيد من التفاصيل حول حساب هذا الرقم بدقة لكل طبق، راجع حساب تكلفة الوجبة في المطعم.
المصاريف الثابتة والمتغيرة
المصاريف اليومية (مشتريات، صيانة طارئة، نقل) تختلف عن المصاريف الثابتة شهريًا (إيجار، تراخيص، اشتراكات). الخلط بينهما يخفي الصورة: شهر فيه إصلاح مكيف مكلف يبدو شهرًا خاسرًا، بينما هو في الحقيقة مصروف استثناء لن يتكرر كل شهر.
الرواتب نقطة دقيقة أخرى: يجب توزيع الراتب الشهري على أيام الشهر بشكل عادل عند حساب الربح اليومي، وإلا بدت الأيام الأولى من كل شهر خاسرة بشكل مصطنع لمجرد أن الرواتب صُرفت فيها.
تصنيف ثالث يفيد في المتابعة اليومية: المصاريف المتكررة بمبلغ متقارب (فاتورة الكهرباء، اشتراك الإنترنت) مقابل المصاريف غير المنتظمة (شراء جهاز جديد، إصلاح طارئ). تتبع كل تصنيف بشكل منفصل يسهّل اكتشاف أي ارتفاع غير مبرر في بند معيّن، مثل فاتورة كهرباء أعلى من المعتاد بشكل ملحوظ تستدعي فحص الأجهزة بدل افتراض أنها زيادة موسمية عابرة.
صافي الربح وتقرير الأرباح والخسائر
تقرير الأرباح والخسائر (P&L) هو الرقم الذي يهمك فعليًا في نهاية الشهر: المبيعات، ناقص تكلفة المكونات (COGS)، ناقص المصاريف، ناقص الرواتب المحسوبة باليوم، يساوي صافي الربح. من هذا الرقم تُحسب نسبة الهامش الصافي، وهي المقياس الحقيقي لصحة المطعم المالية، لا رقم المبيعات الإجمالي وحده.
للتوسع في كيفية حساب هذا الرقم خطوة بخطوة مع مثال مبسّط، راجع كيف تحسب صافي ربح المطعم شهريًا.
نسبة الهامش الصافي أهم من رقم الربح المطلق وحده عند مقارنة شهر بشهر، لأن شهرًا بمبيعات أعلى قد يحمل هامشًا أضعف إذا ارتفعت تكلفة المكونات أو زادت الخصومات بشكل غير مدروس. متابعة النسبة شهريًا، لا الرقم المطلق فقط، تكشف هذا النوع من التراجع الخفي الذي يسهل أن يفوته صاحب المطعم المنشغل بمتابعة إجمالي المبيعات فقط.
من المسؤول عن أي رقم
لتوضيح الحدود، هذا تقسيم عملي للمسؤوليات:
| المهمة | من يقوم بها |
|---|---|
| تسجيل المبيعات والمصاريف اليومية تلقائيًا | نظام الكاشير |
| حساب تكلفة الطبق من الوصفة والمخزون | نظام الكاشير (إن كان فيه مخزون ووصفات) |
| تصدير الأرقام الشهرية بصيغة جاهزة | نظام الكاشير (Excel أو CSV) |
| إعداد الإقرار الضريبي الرسمي | المحاسب أو مكتب المحاسبة |
| الربط المباشر مع منصة الفاتورة الإلكترونية الرسمية | برنامج محاسبة متخصص أو مزوّد فوترة معتمد |
نظام الكاشير يجهّز المادة الخام الرقمية؛ المحاسب يحوّلها إلى التزام رسمي أمام الجهة الضريبية في بلدك، سواء في السعودية، الأردن، قطر، أو الكويت.
التصدير: ما تحتاجه فعليًا
لا تحتاج تنسيقًا معقدًا لتسليم الأرقام لمحاسبك؛ تحتاج ملف Excel أو CSV يحوي: المبيعات اليومية بالتفصيل، المصاريف المسجّلة، وتقرير الأصناف. هذا يكفي لمحاسب محترف لبناء القيود المحاسبية، دون أن تطلب منه إعادة كتابة البيانات يدويًا من إيصالات ورقية.
الفارق العملي بين Excel وCSV بسيط: ملف Excel يحتفظ بالتنسيق (أعمدة، عناوين، ألوان أحيانًا) وهو مناسب إن كنت تريد فتحه ومراجعته بنفسك أولًا قبل تسليمه. ملف CSV أبسط وأخف، ومناسب أكثر إن كان المحاسب يستورد البيانات مباشرة في برنامج محاسبته الخاص دون حاجة لتنسيق بصري. كلاهما يحمل نفس الأرقام؛ الاختيار بينهما يعتمد فقط على ما يفضّله من يستقبل الملف.
المتابعة اليومية مقابل المراجعة الشهرية
كثير من أصحاب المطاعم يخلطون بين نوعين من المتابعة يحتاجان وقتًا مختلفًا كل منهما. المتابعة اليومية سريعة: مبيعات اليوم، الفرق في الدرج عند إغلاق الشيفت، وأي خصم أو مرتجع استثنائي حدث. هذه تأخذ دقائق معدودة وتكفي لاكتشاف أي خطأ أو سرقة صغيرة في نفس اليوم قبل أن تتراكم.
المراجعة الشهرية أعمق: مقارنة هامش كل فئة بالشهر السابق، مراجعة تقرير الأرباح والخسائر كاملًا، والتأكد من أن تكلفة الوصفات محدّثة بأسعار الشراء الأخيرة. هذه المراجعة تحتاج وقتًا مخصصًا، وغالبًا هي اللحظة التي يجلس فيها صاحب المطعم مع المحاسب لمناقشة الصورة الكاملة، لا مجرد تمرير الأرقام إليه دون قراءتها بنفسه أولًا.
صاحب المطعم الذي يعتمد فقط على المراجعة الشهرية دون متابعة يومية يفقد القدرة على التدخل السريع، لأن أي خلل في التسعير أو الهدر يكون قد تراكم لثلاثين يومًا كاملة قبل أن يُكتشف أصلًا عند المراجعة.
المطعم متعدد الفروع: صورة مجمّعة وصورة منفصلة
مع فرع ثانٍ أو ثالث، يحتاج صاحب المطعم نوعين من الصورة في نفس الوقت: صورة كل فرع منفصلة (مبيعاته، مصاريفه، هامشه الخاص)، وصورة مجمّعة لكل الفروع معًا لمعرفة الأداء الكلي للمشروع. فرع بهامش ضعيف قد يُخفيه فرع آخر بهامش قوي إذا نُظر للأرقام المجمّعة فقط دون تفكيكها حسب كل فرع على حدة.
هذا يعني أن أي نظام محاسبة أو كاشير يُستخدم في مطعم متعدد الفروع يجب أن يفصل أرقام كل فرع بوضوح تام (مبيعاته، مصاريفه، رواتب طاقمه)، مع إبقاء إمكانية رؤية الإجمالي العام متاحة عند الحاجة لتقييم المشروع ككل أمام شريك أو مستثمر مثلًا.
أخطاء شائعة في حساب تكلفة المطعم
- تحديث تكلفة الوصفة مرة واحدة فقط عند فتح المطعم، وتركها دون تعديل لسنة كاملة بينما ترتفع أسعار المكونات.
- خلط الهدر (مكونات تالفة أو أخطاء تحضير) مع تكلفة البيع الطبيعية، فيبدو الهامش أقل من الحقيقي دون معرفة السبب الفعلي.
- حساب صافي الربح من المبيعات فقط دون طرح الرواتب الموزعة على الأيام، مما يعطي انطباعًا مبالغًا فيه بالربحية.
- تجاهل مرتجعات الطلبات والتبرعات أو الوجبات المجانية للموظفين كمصروف غير مباشر يجب تتبعه.
كيف يساعدك SUPER POS
نحن فريق SUPER POS، لذلك خذ هذا التوصيف بعين ناقدة وجرّب النسخة التجريبية بنفسك. SUPER POS ليس برنامج محاسبة متكامل، لكنه يحسب من كل عملية بيع: تكلفة الصنف (COGS) إن كانت وصفته مربوطة بالمخزون، المصاريف، الرواتب الموزعة على الشهر، وتقرير أرباح وخسائر جاهز بنسبة الهامش. كل هذا يُصدَّر إلى Excel أو CSV ليستلمه محاسبك جاهزًا.
هذه الأرقام جزء من «النظام الشامل» في SUPER POS، إلى جانب المخزون والوصفات التي تجعل تكلفة الطبق تتحدث مباشرة مع كل عملية بيع. العرض الحالي: أول 6 أشهر مجانًا بدون شروط لأي مطعم أو كافيه في السعودية، الأردن، قطر، والكويت، والبدء برسالة واتساب واحدة على +962 79 795 6474.
لفهم أعمق لتكلفة الطبق نفسه قبل أن تصل لتقرير الشهر، راجع حساب تكلفة الوجبة في المطعم، وللمراجعة اليومية السريعة راجع تقرير الإغلاق اليومي للمطعم. ولمن يبدأ من الصفر في اختيار نظام الكاشير المناسب، يفيد دليل اختيار نظام كاشير لمطعمك.
المراجع والمصادر
- هيئة الزكاة والضريبة والجمارك (ZATCA) — الفاتورة الإلكترونية في السعودية: https://zatca.gov.sa/en/E-Invoicing/Pages/default.aspx
- دائرة ضريبة الدخل والمبيعات الأردنية (ISTD) — الفاتورة الإلكترونية الوطنية: https://istd.gov.jo
- الهيئة العامة للضرائب في قطر (GTA): https://gta.gov.qa/en/
أسئلة شائعة
هل يحتاج المطعم الصغير لبرنامج محاسبة مطاعم أم يكفيه دفتر وإكسل؟
الدفتر يصمد أسبوعًا أو شهرًا، لكنه يفوّت تفاصيل مثل تكلفة كل طبق أو هامش كل فئة. برنامج الكاشير الذي يحسب هذه الأرقام من كل عملية بيع تلقائيًا يوفر وقتًا أكبر من تعلّم برنامج محاسبة منفصل، خصوصًا في أول سنة تشغيل.
ما الفرق بين برنامج محاسبة مطاعم وبرنامج محاسبة عام؟
البرنامج العام يسجّل فواتير ومصاريف فقط. برنامج مخصص للمطاعم يربط كل عملية بيع بتكلفة المكونات المستهلكة، فتعرف هامش كل طبق لحظة بيعه، لا بعد جرد شهري متأخر يصعب تصحيحه.
هل برنامج الكاشير يُلغي الحاجة لمحاسب؟
لا. برنامج الكاشير يجهّز الأرقام (مبيعات، مصاريف، رواتب، ضريبة) بشكل منظم وقابل للتصدير، لكن المحاسب هو من يقدّم الإقرارات الضريبية الرسمية ويتابع التزامك مع الجهة الضريبية في بلدك.
كيف أحسب هامش الربح الحقيقي لكل طبق في المنيو؟
اطرح تكلفة المكونات (Food cost) من سعر البيع، ثم اقسم الناتج على سعر البيع لتحصل على نسبة الهامش. الأدق هو تحديث تكلفة المكونات كل مرة يتغيّر سعر الشراء، وليس مرة واحدة عند كتابة المنيو.
ما العلاقة بين تقرير الإغلاق اليومي وبرنامج المحاسبة؟
تقرير الإغلاق اليومي هو المدخل الخام: مبيعات اليوم، المصاريف، الفرق في الدرج. برنامج المحاسبة أو تقرير الأرباح والخسائر يجمع أيام الشهر كله ليعطيك صافي الربح الشهري، لا صورة يوم واحد فقط.
هل يصدر SUPER POS فاتورة ضريبية متوافقة مع متطلبات الفاتورة الإلكترونية في السعودية؟
الإيصال في SUPER POS فاتورة ضريبية مبسطة تحمل رمز QR، لكن النظام لا يغطي حتى الآن الربط المباشر مع منصة الفاتورة الإلكترونية (المرحلة الثانية). إن كان نشاطك يتطلب ذلك، راجع محاسبك أو مزوّد فوترة متخصص لهذا الجانب.